디지털자산, AI 에이전트 결제로 확장…금융권 대응 본격화
AI가 스테이블코인 등 블록체인 기반 수단으로 대신 결제하다 사고가 나면 누가 책임질까. 금융권이 AI 에이전트에게 결제 권한을 어디까지 줄지, 문제가 생기면 누가 해결할지 논의를 시작했다. 블록체인 결제는 한번 실행된 거래를 되돌리기 어렵고, 카드 결제처럼 분쟁을 처리하는 장치도 부족하다는 문제가 제기됐다..
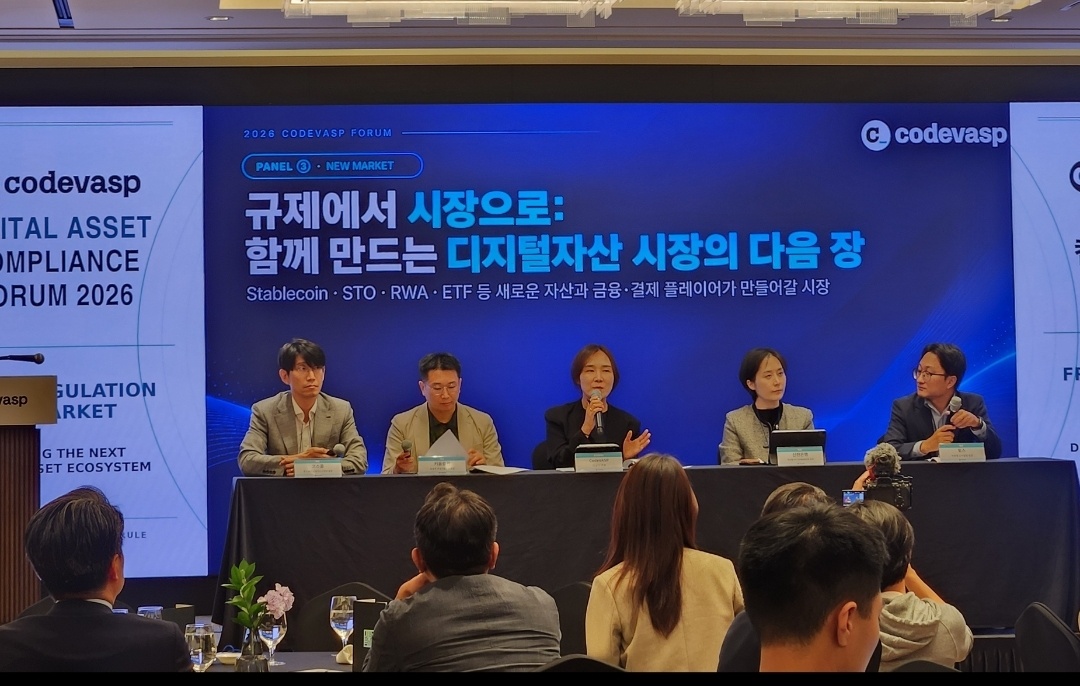
코드(CodeVASP)는 2일 서울 강남구 그랜드 인터컨티넨탈 서울 파르나스에서 ‘2026 CodeVASP 간담회’를 열었다. 코드는 가상자산을 보낼 때 보내는 사람과 받는 사람의 정보를 거래소끼리 공유하게 하는 규정인 ‘트래블룰’의 솔루션을 제공하는 기업이다. 이날 행사에서는 AI의 금융 업무 적용, 스테이블코인과 STO 등 디지털자산 시장의 변화가 논의됐다.
이 자리에서 박인영 신한은행 AX 디지털솔루션부 팀장은 AI에게 일을 맡기는 것과 돈을 맡기는 것은 다르다고 말했다. AI가 한 업무는 결과가 틀리면 다시 시키면 되지만, 결제를 잘못 실행하면 거래를 되돌리기 어렵다는 것이다.
박 팀장은 블록체인 위에서 이뤄지는 결제(온체인 결제)는 잘못된 거래가 생겨도 되돌리거나 소비자를 보호할 장치가 부족하다고 지적했다. AI 에이전트가 스테이블코인으로 결제할 때 쓰는 규격인 X402에는 차지백 같은 분쟁 처리 기능이 없다는 것이다. 차지백은 카드 결제에서 소비자가 분쟁을 제기하면 카드사가 판매자에게서 대금을 회수해 돌려주는 제도다.
그는 판매자가 상품을 정상적으로 제공하고 AI도 지시대로 결제했는데 소비자에게 문제가 생기면, 이를 해결할 주체가 불분명해질 수 있다고 말했다. 이어 “AI에 어느 수준까지 결제 권한을 부여할지, 권한을 어떻게 관리할지, 문제가 발생했을 때 어떤 거래 내역과 승인 내역을 확인해 판단할지 등을 사전에 정하는 것이 중요하다”고 강조했다.
또 “거래와 승인 내역을 확인하고 문제가 발생했을 때 판단하는 업무는 은행이 오랫동안 수행해 온 역할”이라며 “이를 AI 기반 거래 환경에 맞는 인프라로 구현하는 것이 중요한 과제”라고 설명했다.
허원영 토스 신사업팀 팀장은 스테이블코인이 AI 에이전트 결제에 적합하다는 의견에 공감한다고 밝혔다. 스테이블코인은 조건에 따라 자동으로 송금되도록 코드로 설계할 수 있기 때문이다. 다만 이런 결제 환경이 실제로 올지는 사업 측면에서 지켜보고 있다고 했다.
허 팀장은 AI 에이전트 시대에는 이용자가 직접 애플리케이션(앱)을 오가며 서비스를 탐색하고 비교하는 시간이 줄어들 것으로 전망했다. 과거에는 새로운 서비스가 나올 때마다 별도의 앱을 설치했지만 이용자들이 자신이 주로 사용하는 앱에 머무르는 형태로 변화했고, 토스 역시 은행, 증권, 금융상품 중개, 광고, 커머스 등을 하나의 앱에서 제공해 왔다고 설명했다.
그는 “AI 에이전트 시대가 되면 사람들이 앱을 직접 탐색하고 서비스를 비교하는 데 쓰는 시간이 굉장히 줄어들 것”이라며 “많은 서비스가 이용자와 직접 접점을 만드는 방식에서 벗어나는 변화가 나타날 수 있다”고 말했다. 이어 “토스라는 앱을 이용자가 직접 찾거나 존재를 인식하지 않더라도 AI 에이전트가 결제하는 과정에서 토스가 인프라로 참여하는 형태를 생각하고 있다”고 밝혔다.
허 팀장은 이 같은 에이전트 기반 결제 환경에서 스테이블코인이 활용될 수 있다고 봤다. 그는 “에이전트 위에서 결제가 이뤄질 때 활용할 수 있는 결제 수단 가운데 하나가 스테이블코인이라고 보고 있다”며 “그런 관점에서 관련 사업과 기술을 준비하고 있다”고 말했다.
문건웅 코스콤 디지털자산사업부 팀장은 금융권의 AI 에이전트 활용이 아직 금융거래를 직접 실행하는 단계까지는 이르지 않았다고 설명했다. 현재는 시장 운영이나 이상거래탐지, 투자자 보증금이 한도에 도달했을 때 경고를 제공하는 등 거래를 직접 수행하지 않는 영역을 중심으로 활용되고 있다. AI 에이전트가 금융거래나 결제까지 직접 수행하려면 시간이 필요하다고 봤다.
문 팀장은 디지털자산 시장도 토큰증권에서 스테이블코인과 결제로 단계적으로 확대될 것으로 전망했다. 그는 “금융위원회가 발표한 토큰증권 가이드라인의 3단계에 가려면 디지털자산기본법이 명확하게 정의돼야 한다”고 설명했다. 이어 “올해 정형증권을 중심으로 토큰증권이 확대되고 이후 머니마켓펀드(MMF)와 채권 등으로 범위가 넓어진 뒤, 스테이블코인과 결제 영역이 본격화될 것”이라고 전망했다.
특히 문 팀장은 내년 상반기 스테이블코인 관련 법안이 통과되고 시행령 마련에 약 1년이 걸린다는 전제에서 2028년부터 스테이블코인이 활성화될 가능성을 제시했다. 코스콤도 중앙은행 디지털화폐(CBDC) 연계 경험을 바탕으로 스테이블코인을 활용한 기업 간 결제 인프라를 준비하고 있다고 밝혔다.
그는 “스테이블코인의 활용처로 기업과 소비자 간 거래(B2C)보다 증권 결제 분야를 주목하고 있다”며 “토큰증권 발행이 확대되고 스테이블코인 결제가 가능해지면 토큰증권과 스테이블코인을 연계한 금융 구조가 만들어질 수 있다”고 말했다.
이어 “토큰증권을 구매하고 스테이킹한 다음 스테이블코인을 대출받아 디지털자산으로 가고, 그 자산을 통해 투자가 일어나는 구조를 준비하고 있다”며 “이 같은 구조를 염두에 두고 관련 인프라를 준비하고 있다”고 설명했다.
글. 바이라인네트워크
<이수민 기자>Lsm@byline.network
함께 보면 좋은 자료